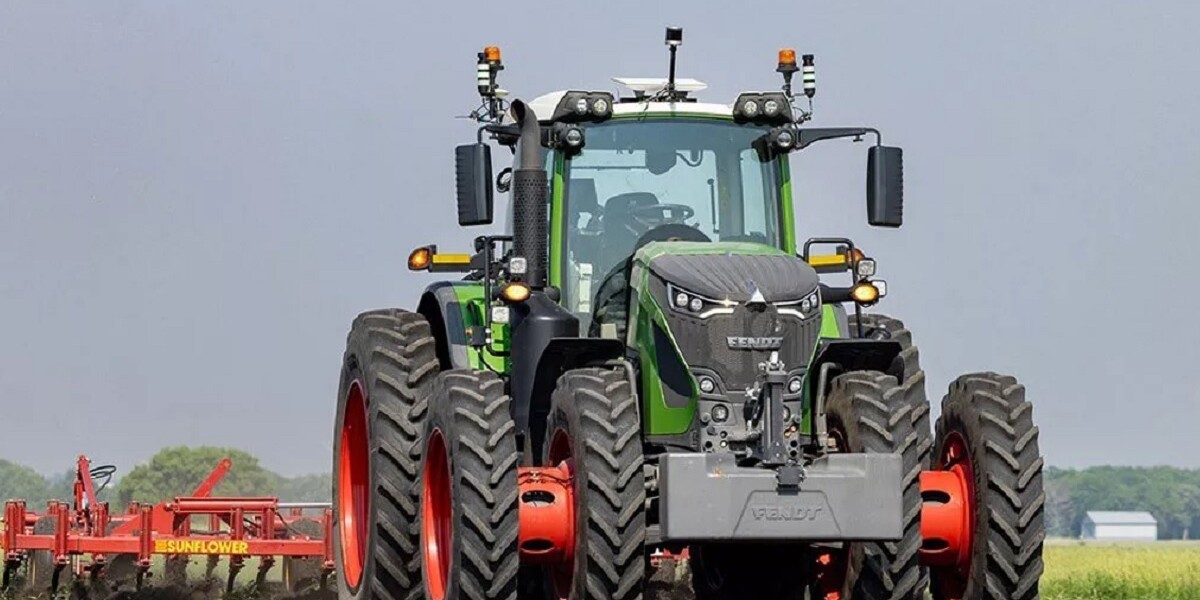
Los kits de autonomía empiezan a llevar capacidades robóticas a máquinas que ya trabajan en el campo. El fenómeno podría cambiar no sólo cómo se automatizan los tractores, sino también quién controla su tecnología.
Durante años, la autonomía agrícola pareció seguir un camino bastante previsible.
Los fabricantes desarrollarían una nueva generación de tractores capaces de trabajar sin conductor y los productores accederían a esa tecnología cuando renovaran sus máquinas.
Pero empieza a aparecer otro camino.
La autonomía también puede llegar en forma de actualización.
Sistemas de sensores, cámaras, computadoras y software comienzan a permitir que tractores que ya están trabajando en el campo incorporen capacidades que no tenían cuando salieron de fábrica.
Y eso plantea una pregunta mucho más amplia que la evolución tecnológica de los tractores.
¿Qué ocurre si la inteligencia de una máquina deja de depender exclusivamente de quien fabricó la máquina?
SEÑALES
- La autonomía empieza a llegar a máquinas que ya están trabajando: mediante kits que permiten incorporar nuevas capacidades sin reemplazar necesariamente el tractor.
- Las tecnologías comienzan a atravesar las fronteras entre marcas: PTx Trimble desarrolla OutRun para flotas mixtas, incluyendo tractores John Deere y Fendt.
- Los propios fabricantes apuestan por actualizar el parque existente: John Deere también ofrece soluciones para incorporar autonomía a determinados equipos ya vendidos.
- El retrofit amplía el mercado de la autonomía: la tecnología puede ofrecerse no sólo en las máquinas nuevas, sino también sobre una enorme flota instalada.
- La inteligencia empieza a separarse del hardware: software, sensores y sistemas de percepción pueden evolucionar durante la vida útil de una máquina y no proceder necesariamente de quien la fabricó.
De comprar una máquina a actualizarla
La idea de incorporar nuevas tecnologías a máquinas existentes no es nueva en la agricultura.
Los sistemas de guiado, receptores GNSS, monitores, control de implementos y otras herramientas de Agricultura de Precisión llevan años recorriendo ese camino.
PTx Trimble dispone actualmente de más de 10.000 kits de plataforma para sistemas de guiado y ofrece soluciones compatibles con más de 40 marcas.
John Deere, por su parte, señala que su sistema AutoTrac Universal 300 puede instalarse en más de 600 máquinas, incluyendo equipos de otros fabricantes.
La diferencia es que ese mismo principio empieza a trasladarse ahora a una tecnología mucho más compleja.
La autonomía.
Un John Deere con cerebro de AGCO
Una de las imágenes más interesantes de esta transformación apareció recientemente en Estados Unidos.
Un tractor John Deere trabajó de manera autónoma utilizando OutRun, la tecnología desarrollada por PTx Trimble, empresa conjunta controlada mayoritariamente por AGCO.
El sistema comenzó automatizando operaciones con tolvas durante la cosecha y posteriormente amplió sus capacidades al laboreo autónomo.
La estrategia de PTx apunta precisamente al retrofit: incorporar tecnología a máquinas que ya existen.
OutRun comenzó trabajando sobre determinados tractores John Deere de las series 8R y 8000R, mientras Fendt también incorporó posteriormente la tecnología.
AGCO ya anticipó que pretende ampliar el sistema a otras marcas y modelos.
La situación plantea una paradoja industrial interesante.
Un tractor puede conservar la marca que figura en el capó mientras parte de su inteligencia procede de un competidor.
Los fabricantes también actualizan sus máquinas
El retrofit no es solamente una estrategia de proveedores tecnológicos que buscan entrar en máquinas de otras marcas.
Los propios fabricantes están recorriendo ese camino.
John Deere ofrece tractores nuevos preparados para operar de manera autónoma, pero también desarrolla el Autonomy Precision Upgrade para incorporar esas capacidades a determinados equipos existentes.
La diferencia está en el modelo tecnológico.
En el caso de Deere, la autonomía permanece dentro de su propio ecosistema de máquinas, software y plataformas digitales.
PTx Trimble, en cambio, plantea una estrategia orientada a trabajar sobre flotas mixtas.
Empiezan así a convivir dos caminos:
Ecosistemas tecnológicos integrados alrededor de una marca.
Y tecnologías capaces de atravesar diferentes marcas de maquinaria.
No está claro cuál de esos modelos tendrá mayor peso en el futuro.
Pero la existencia de ambos ya está cambiando la competencia.
No, todavía no cualquier tractor
La respuesta inmediata a la pregunta que encabeza este análisis es sencilla.
No.
Instalar autonomía no significa hoy colocar una caja electrónica en cualquier tractor y convertirlo automáticamente en un robot.
Los sistemas necesitan integrarse con la dirección, la transmisión, las comunicaciones electrónicas y los controles de la máquina.
También requieren sensores, sistemas de percepción, posicionamiento preciso y múltiples mecanismos de seguridad.
Por eso, incluso las soluciones orientadas al retrofit necesitan kits y desarrollos específicos para diferentes plataformas.
Pero la tendencia es igualmente significativa.
Cada vez más máquinas pueden incorporar capacidades que no tenían cuando salieron de fábrica.
La máquina puede envejecer; su tecnología, no necesariamente
Durante décadas, buena parte del salto tecnológico de la maquinaria agrícola estuvo asociado a la renovación del equipo.
Para acceder a una tecnología mejor, generalmente había que comprar una máquina mejor.
La electrónica comenzó a romper esa relación.
Receptores, monitores, sistemas de guiado, sensores, cámaras y software permitieron actualizar progresivamente las capacidades de máquinas existentes.
La autonomía puede llevar ese proceso mucho más lejos.
Un tractor puede seguir teniendo el mismo motor, transmisión y estructura mecánica durante años, mientras sus capacidades digitales evolucionan mediante nuevas tecnologías.
Esto adquiere especial importancia en un mercado donde las máquinas nuevas alcanzaron valores históricamente elevados y los productores analizan cada vez más cuidadosamente sus decisiones de renovación.
Actualizar tecnológicamente una máquina existente puede convertirse en una alternativa cada vez más relevante frente a reemplazarla.
Un mercado mucho más grande que las máquinas nuevas
El retrofit también modifica el tamaño del mercado tecnológico.
Un fabricante de maquinaria compite principalmente por las máquinas que los productores comprarán en los próximos años.
Un proveedor capaz de actualizar equipos existentes puede competir además por máquinas que fueron vendidas hace años y todavía tienen una larga vida útil por delante.
AGCO considera precisamente que la posibilidad de trabajar sobre flotas mixtas amplía considerablemente el mercado potencial de sus tecnologías.
La lógica es sencilla.
El parque de tractores que ya está trabajando en el mundo es mucho mayor que la cantidad de tractores nuevos vendidos cada año.
Si parte de ese parque puede incorporar progresivamente automatización y autonomía, las máquinas existentes pasan a convertirse en un enorme mercado tecnológico.
El problema de los operadores
Detrás de esta carrera también aparece otro cambio estructural.
En muchas regiones agrícolas resulta cada vez más difícil encontrar operadores capacitados.
Kubota, por ejemplo, anunció para 2027 una nueva generación de tractores Agri Robo capaces de trabajar sin conductor bajo monitoreo remoto.
La compañía vincula explícitamente ese desarrollo con la escasez de mano de obra y el envejecimiento de la población agrícola japonesa.
AGCO también presenta OutRun como una herramienta capaz de reducir la necesidad de operadores experimentados en determinadas tareas.
Los caminos son diferentes.
Kubota desarrolla la autonomía como parte integral de una nueva generación de máquinas.
PTx intenta llevarla también a máquinas que ya están trabajando.
Pero ambos responden, entre otras cosas, al mismo problema: realizar más tareas con menos operadores.
Perspectivas
La autonomía agrícola todavía está en una etapa inicial y existen importantes barreras técnicas, económicas y regulatorias para su adopción masiva.
Pero el desarrollo del retrofit introduce una variable nueva.
La inteligencia de una máquina podría depender cada vez menos exclusivamente de quien fabricó su motor, transmisión o chasis.
Software, sensores, cámaras, sistemas de percepción y plataformas digitales pueden convertirse en una capa tecnológica capaz de evolucionar durante toda la vida útil del equipo.
Eso abre una nueva competencia alrededor de las máquinas agrícolas.
Quién vende la actualización.
Quién controla el software.
Quién administra los datos.
Quién conecta las máquinas dentro de una misma plataforma.
Y hasta qué punto un productor seguirá tecnológicamente vinculado a la marca que figura en el capó.
Porque la próxima etapa de la autonomía agrícola podría no jugarse solamente en las fábricas que producirán nuevos tractores.
La pregunta ya no es solamente quién fabricará el tractor autónomo.
También es quién hará autónomos los tractores que ya existen.